Domain verbucht.de kaufen?
Wir ziehen mit dem Projekt
verbucht.de um.
Sind Sie am Kauf der Domain
verbucht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verbucht.de kaufen?
Wie werden Abschreibungen in der Buchhaltung richtig verbucht und welche Auswirkungen haben sie auf die Bilanz eines Unternehmens?
Abschreibungen werden als Aufwand in der Gewinn- und Verlustrechnung verbucht und reduzieren den Gewinn des Unternehmens. Gleichzeitig werden sie als Wertminderung in der Bilanz auf der Aktivseite vermerkt, was zu einer Verringerung des Buchwerts von Anlagevermögen führt. Dadurch wird die Bilanz des Unternehmens realistischer dargestellt und die Vermögenswerte entsprechend korrekt bewertet. **
Wo verbucht man in der Bilanz die Forderungen?
In der Bilanz werden Forderungen in der Regel unter den Umlaufvermögenswerten ausgewiesen. Sie gehören zu den kurzfristigen Vermögenswerten, da sie voraussichtlich innerhalb eines Jahres realisiert werden sollen. Forderungen können unter verschiedenen Positionen im Umlaufvermögen ausgewiesen werden, wie z.B. unter "Forderungen aus Lieferungen und Leistungen" oder "Sonstige Forderungen". Die genaue Positionierung hängt von der Art der Forderung und der Gliederung der Bilanz ab. In jedem Fall sollten Forderungen klar und transparent in der Bilanz ausgewiesen werden, um den Gläubigern und Investoren einen Überblick über die finanzielle Situation des Unternehmens zu geben. **

Ähnliche Suchbegriffe für Teilnehmer
Top-Angebote
Produkte zum Begriff Teilnehmer:
-
Selfsat H22dCSS+ Unicable 2 Antenne 24 TeilnehmerSelfsat H22dCSS+ Unicable 2 Antenne 24 Teilnehmer Selfsat H2 2dCSS+ mit einem U nicable 2 LNB (SCR -LNB kompatibel zu EN50494 / EN50607 ) 1 SCR 2 Ausgang für bis zu 24 JESS taugliche Geräte 8 SCR Frequenzen sind abwärtskompatibel zu EN50494 Vereinfacht die Montage komplexer Verteilungen im Haus - d adurch Einsparung an Material- und Arbeitskosten. Modernes, Flaches Design Alle Halterungsvarianten im Lieferumfang Hinweis zur Ausrichtung: Die Antenne reagiert bei Benutzung eines Satellitenmessgerätes wie eine konventionelle Satantenne ( Single LNB). Es ist kein spezielles Messgerät zum Ausrichten der Antenne nötig. Unicable (SCR) Frequenzen: CH01: 1210 MHz CH02: 1420 MHz CH03: 1680 MHz CH04: 2040 MHz CH05: 1005 MHz CH06: 1050 MHz CH07: 1095 MHz CH08: 1140 MHz CH09: 1260 MHz CH10: 1305 MHz CH11: 1350 MHz CH12: 1475 MHz CH13: 1520 MHz CH14: 1565 MHz CH15: 1610 MHz CH16: 1725 MHz CH17: 1770 MHz CH18: 1815 MHz CH19: 1860 MHz CH20: 1905 MHz CH21: 1950 MHz CH22: 1995 MHz CH23: 2085 MHz CH24: 2130 MHz Technische Daten (Allgemein): Polarisation: Vertikal & Horizontal Antennengewinn: 34.5dBi (bei 12.7GHz) Eingangsfrequenz: 10.7 ~ 11.7 GHz / 11.7 ~ 12.75 GHz LO Frequenz: 9.75 GHz / 10.6 GHz LO Abweichung: ± 1 MHz (bei 25°C) LO Stabillität: ± 3 MHz (bei -40 ~ 60°C) LO Phasenrauschen: 60 dBc/Hz (Max.) (bei 1 kHz) 75 dBc/Hz (Max.) (bei 10 kHz) 100 dBc/Hz (Max.) (bei 100 kHz) Rauschmaß: 0,8 dB (Typ.) Kreuzpolarisation Isolation: 20 dB (Min.) P 1dB: 0 dBm (Min.) Ausgabe VSWR: 2.0 : 1 (Max.) Stromaufnahme: 250 mA (bei 13V) (Max.) Ausgang Anschluss: 75 Ω F typ Betriebstemperatur: -40 °C ~ +60°C Größe (B x T x H): 566 x 300 x 65mm Gewicht: 7.0kg Technische Daten (SatCR - Ausgang): Konversionsgewinn außerhalb der AGC: 60dB (Min.) Gewinn Variation: 7.5dB P -P (Max.) IF AGC Ausgangssoll Stufe im CW Modus: -32~-17dBm Kontrolsignal: CENELEC EN-50494 bzw. EN50607 Im Lieferumfang enthalten: SELFSAT H22dCSS+ Unicable 2 Satellitenantenne Unicable 2 LNB für bis zu 24 Teilnehmer Masthalterung mit Befestigungsschelle Wandhalterung Fensterhalterung Standfuß Aufbauanleitung Schraubensatz Werkzeug199,00 €*Versand: 6,85 €Sichere Weiterleitung zum Anbieter

-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
-
Wie können Buchungen in der Bilanz eines Unternehmens korrekt verbucht werden?
Buchungen in der Bilanz eines Unternehmens können korrekt verbucht werden, indem alle Transaktionen ordnungsgemäß dokumentiert werden. Die Buchungen müssen den Grundsätzen ordnungsgemäßer Buchführung entsprechen und alle Konten müssen ausgeglichen sein. Es ist wichtig, regelmäßig die Buchungen zu überprüfen und gegebenenfalls zu korrigieren. **
-
Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
Wie kann der Rechnungsbetrag in der Buchhaltung korrekt verbucht werden und welche Auswirkungen hat dies auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Der Rechnungsbetrag kann korrekt verbucht werden, indem die Einnahmen und Ausgaben entsprechend den geltenden Buchhaltungsstandards erfasst werden. Dies bedeutet, dass Einnahmen als Erträge und Ausgaben als Aufwendungen verbucht werden müssen. Die korrekte Verbuchung des Rechnungsbetrags hat direkte Auswirkungen auf die Bilanz, da sich dadurch das Eigenkapital des Unternehmens verändert. Einnahmen erhöhen das Eigenkapital, während Ausgaben es verringern. In der Gewinn- und Verlustrechnung wirkt sich die korrekte Verbuchung des Rechnungsbetrags auf den Gewinn oder Verlust des Unternehmens aus. Einnahmen erhöhen den Gewinn, während Ausgaben den Verlust erhöhen können. Durch die korrekte Verbuchung des **
Wie kann der Rechnungsbetrag in der Buchhaltung korrekt verbucht werden und welche Auswirkungen hat dies auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Der Rechnungsbetrag muss in der Buchhaltung gemäß den geltenden Rechnungslegungsvorschriften verbucht werden, um die Genauigkeit und Vollständigkeit der finanziellen Aufzeichnungen sicherzustellen. Dies kann bedeuten, dass der Betrag als Einnahme oder Ausgabe verbucht wird, je nach Art der Transaktion. Die korrekte Verbuchung des Rechnungsbetrags hat direkte Auswirkungen auf die Bilanz, da sie das Vermögen, die Verbindlichkeiten und das Eigenkapital des Unternehmens beeinflusst. Einnahmen erhöhen das Eigenkapital, während Ausgaben das Eigenkapital verringern. In der Gewinn- und Verlustrechnung wirkt sich die korrekte Verbuchung des Rechnungsbetrags auf den Gewinn oder Verlust des Unternehmens aus. **
Top-Angebote
Produkte zum Begriff Teilnehmer:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selfsat H22dCSS+ Unicable 2 Antenne 24 TeilnehmerSelfsat H22dCSS+ Unicable 2 Antenne 24 Teilnehmer Selfsat H2 2dCSS+ mit einem U nicable 2 LNB (SCR -LNB kompatibel zu EN50494 / EN50607 ) 1 SCR 2 Ausgang für bis zu 24 JESS taugliche Geräte 8 SCR Frequenzen sind abwärtskompatibel zu EN50494 Vereinfacht die Montage komplexer Verteilungen im Haus - d adurch Einsparung an Material- und Arbeitskosten. Modernes, Flaches Design Alle Halterungsvarianten im Lieferumfang Hinweis zur Ausrichtung: Die Antenne reagiert bei Benutzung eines Satellitenmessgerätes wie eine konventionelle Satantenne ( Single LNB). Es ist kein spezielles Messgerät zum Ausrichten der Antenne nötig. Unicable (SCR) Frequenzen: CH01: 1210 MHz CH02: 1420 MHz CH03: 1680 MHz CH04: 2040 MHz CH05: 1005 MHz CH06: 1050 MHz CH07: 1095 MHz CH08: 1140 MHz CH09: 1260 MHz CH10: 1305 MHz CH11: 1350 MHz CH12: 1475 MHz CH13: 1520 MHz CH14: 1565 MHz CH15: 1610 MHz CH16: 1725 MHz CH17: 1770 MHz CH18: 1815 MHz CH19: 1860 MHz CH20: 1905 MHz CH21: 1950 MHz CH22: 1995 MHz CH23: 2085 MHz CH24: 2130 MHz Technische Daten (Allgemein): Polarisation: Vertikal & Horizontal Antennengewinn: 34.5dBi (bei 12.7GHz) Eingangsfrequenz: 10.7 ~ 11.7 GHz / 11.7 ~ 12.75 GHz LO Frequenz: 9.75 GHz / 10.6 GHz LO Abweichung: ± 1 MHz (bei 25°C) LO Stabillität: ± 3 MHz (bei -40 ~ 60°C) LO Phasenrauschen: 60 dBc/Hz (Max.) (bei 1 kHz) 75 dBc/Hz (Max.) (bei 10 kHz) 100 dBc/Hz (Max.) (bei 100 kHz) Rauschmaß: 0,8 dB (Typ.) Kreuzpolarisation Isolation: 20 dB (Min.) P 1dB: 0 dBm (Min.) Ausgabe VSWR: 2.0 : 1 (Max.) Stromaufnahme: 250 mA (bei 13V) (Max.) Ausgang Anschluss: 75 Ω F typ Betriebstemperatur: -40 °C ~ +60°C Größe (B x T x H): 566 x 300 x 65mm Gewicht: 7.0kg Technische Daten (SatCR - Ausgang): Konversionsgewinn außerhalb der AGC: 60dB (Min.) Gewinn Variation: 7.5dB P -P (Max.) IF AGC Ausgangssoll Stufe im CW Modus: -32~-17dBm Kontrolsignal: CENELEC EN-50494 bzw. EN50607 Im Lieferumfang enthalten: SELFSAT H22dCSS+ Unicable 2 Satellitenantenne Unicable 2 LNB für bis zu 24 Teilnehmer Masthalterung mit Befestigungsschelle Wandhalterung Fensterhalterung Standfuß Aufbauanleitung Schraubensatz Werkzeug199,00 €*Versand: 6,85 €Sichere Weiterleitung zum Anbieter
-
Wie werden Abschreibungen in der Buchhaltung richtig verbucht und welche Auswirkungen haben sie auf die Bilanz eines Unternehmens?
Abschreibungen werden als Aufwand in der Gewinn- und Verlustrechnung verbucht und reduzieren den Gewinn des Unternehmens. Gleichzeitig werden sie als Wertminderung in der Bilanz auf der Aktivseite vermerkt, was zu einer Verringerung des Buchwerts von Anlagevermögen führt. Dadurch wird die Bilanz des Unternehmens realistischer dargestellt und die Vermögenswerte entsprechend korrekt bewertet. **
-
Wo verbucht man in der Bilanz die Forderungen?
In der Bilanz werden Forderungen in der Regel unter den Umlaufvermögenswerten ausgewiesen. Sie gehören zu den kurzfristigen Vermögenswerten, da sie voraussichtlich innerhalb eines Jahres realisiert werden sollen. Forderungen können unter verschiedenen Positionen im Umlaufvermögen ausgewiesen werden, wie z.B. unter "Forderungen aus Lieferungen und Leistungen" oder "Sonstige Forderungen". Die genaue Positionierung hängt von der Art der Forderung und der Gliederung der Bilanz ab. In jedem Fall sollten Forderungen klar und transparent in der Bilanz ausgewiesen werden, um den Gläubigern und Investoren einen Überblick über die finanzielle Situation des Unternehmens zu geben. **
-
Wie erfolgt die Kontierung in der Buchhaltung für AR und PR?
Die Kontierung in der Buchhaltung für AR (Anlagenrechnung) erfolgt in der Regel über das Anlagevermögen. Hier werden alle Vermögensgegenstände erfasst, die dem Unternehmen langfristig dienen, wie beispielsweise Gebäude, Maschinen oder Fahrzeuge. Die Kontierung in der Buchhaltung für PR (Personalrechnung) erfolgt über die Personalkosten. Hier werden alle Kosten erfasst, die im Zusammenhang mit dem Personal stehen, wie beispielsweise Gehälter, Sozialversicherungsbeiträge oder Fortbildungskosten. **
-
Wie wird die Kontierung von Geschäftsvorfällen in der Buchhaltung durchgeführt? Welche Bedeutung hat die Kontierung für die finanzielle Transparenz eines Unternehmens?
Die Kontierung von Geschäftsvorfällen erfolgt durch Zuordnung von Buchungssätzen zu entsprechenden Konten im Kontenrahmen. Sie dient dazu, Einnahmen und Ausgaben eines Unternehmens systematisch zu erfassen und zu ordnen. Dadurch wird die finanzielle Transparenz erhöht und ermöglicht eine bessere Auswertung der Unternehmenszahlen. **
Ähnliche Suchbegriffe für Teilnehmer
-
Belden Profibus-DP-Teilnehmer 0970 PSL 213Versorgungsspannung bei DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen seriell RS-485=1Mit optischer Schnittstelle=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=jaUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für I...624,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
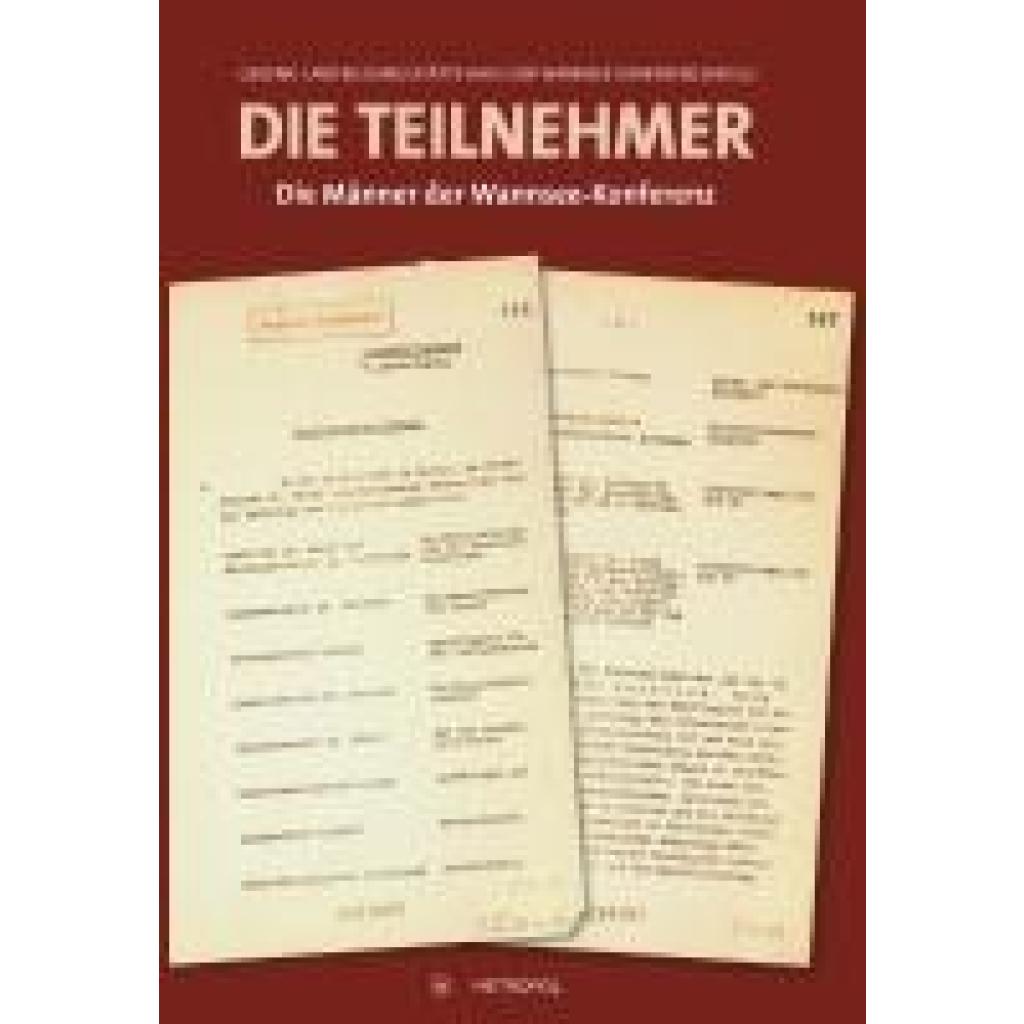
Die TeilnehmerDie Teilnehmer , Die Männer der Wannsee-Konferenz , Rückschlagventile > Kraftstoffversorgung , Auflage: 2. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240119, Produktform: Leinen, Redaktion: Gedenk- und Bildungsstätte Haus der Wannsee-Konferenz, Auflage: 24002, Auflage/Ausgabe: 2. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 376, Keyword: Holocaust; Judenverfolgung; Wannsee, Fachschema: Nationalsozialismus / NSDAP~NSDAP, Fachkategorie: Gesellschaft und Sozialwissenschaften, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.), Warengruppe: HC/Geschichte/20. Jahrhundert, Fachkategorie: Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metropol Verlag, Verlag: Metropol Verlag, Verlag: Veitl, Friedrich, Länge: 234, Breite: 154, Höhe: 31, Gewicht: 740, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Buchungen in der Bilanz eines Unternehmens korrekt verbucht werden?
Buchungen in der Bilanz eines Unternehmens können korrekt verbucht werden, indem alle Transaktionen ordnungsgemäß dokumentiert werden. Die Buchungen müssen den Grundsätzen ordnungsgemäßer Buchführung entsprechen und alle Konten müssen ausgeglichen sein. Es ist wichtig, regelmäßig die Buchungen zu überprüfen und gegebenenfalls zu korrigieren. **
-
Wie kann die Kontierung von Geschäftsvorfällen in der Buchhaltung effizient und fehlerfrei durchgeführt werden?
Die Kontierung von Geschäftsvorfällen kann effizient durch klare und einheitliche Kontierungsrichtlinien sowie die Verwendung von Buchhaltungssoftware erfolgen. Fehler können vermieden werden, indem die Kontierung regelmäßig überprüft und von einem erfahrenen Buchhalter durchgeführt wird. Schulungen für Mitarbeiter können zudem dazu beitragen, die Genauigkeit der Kontierung zu verbessern. **
-
Wie kann der Rechnungsbetrag in der Buchhaltung korrekt verbucht werden und welche Auswirkungen hat dies auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Der Rechnungsbetrag kann korrekt verbucht werden, indem die Einnahmen und Ausgaben entsprechend den geltenden Buchhaltungsstandards erfasst werden. Dies bedeutet, dass Einnahmen als Erträge und Ausgaben als Aufwendungen verbucht werden müssen. Die korrekte Verbuchung des Rechnungsbetrags hat direkte Auswirkungen auf die Bilanz, da sich dadurch das Eigenkapital des Unternehmens verändert. Einnahmen erhöhen das Eigenkapital, während Ausgaben es verringern. In der Gewinn- und Verlustrechnung wirkt sich die korrekte Verbuchung des Rechnungsbetrags auf den Gewinn oder Verlust des Unternehmens aus. Einnahmen erhöhen den Gewinn, während Ausgaben den Verlust erhöhen können. Durch die korrekte Verbuchung des **
-
Wie kann der Rechnungsbetrag in der Buchhaltung korrekt verbucht werden und welche Auswirkungen hat dies auf die Bilanz und Gewinn- und Verlustrechnung eines Unternehmens?
Der Rechnungsbetrag muss in der Buchhaltung gemäß den geltenden Rechnungslegungsvorschriften verbucht werden, um die Genauigkeit und Vollständigkeit der finanziellen Aufzeichnungen sicherzustellen. Dies kann bedeuten, dass der Betrag als Einnahme oder Ausgabe verbucht wird, je nach Art der Transaktion. Die korrekte Verbuchung des Rechnungsbetrags hat direkte Auswirkungen auf die Bilanz, da sie das Vermögen, die Verbindlichkeiten und das Eigenkapital des Unternehmens beeinflusst. Einnahmen erhöhen das Eigenkapital, während Ausgaben das Eigenkapital verringern. In der Gewinn- und Verlustrechnung wirkt sich die korrekte Verbuchung des Rechnungsbetrags auf den Gewinn oder Verlust des Unternehmens aus. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.